

L’illusione monetaria è il meccanismo per cui tendiamo a pensare al denaro per il suo valore facciale, ignorando l’inflazione e il reale potere d’acquisto. Spiega perché un aumento di stipendio del 2% con inflazione al 4% sembra migliore di un taglio del 2% con inflazione a zero, anche se nel primo caso la situazione economica peggiora. Capire questo principio è un vantaggio per chi vende, perché i clienti valutano le offerte basandosi sui numeri che vedono, quelli più semplici da elaborare.
Molte agenzie si concentrano solo sul portare traffico a pagamento, ma se sulla pagina l’offerta è presentata nel modo sbagliato, quei clic sono sprecati. La partita si gioca nel modo in cui i numeri vengono presentati. Ecco tre test pratici da applicare alle campagne e alle landing page. Sull’argomento c’è già un approfondimento: Landing page: come usare i numeri per aumentare le conversioni.
Presenta lo sconto in valore assoluto per l’illusione monetaria
Il cervello fatica a calcolare le percentuali ma afferra subito un valore nominale. Invece di comunicare uno sconto in termini relativi, si può provare a esprimerlo in termini assoluti.
Per un pacchetto di trattamenti da 1.000 €, invece di scrivere “sconto del 15% sul pacchetto da 1.000€”, si può lanciare una versione dell’offerta con il messaggio “risparmia 150€ sul pacchetto da 1.000€”. L’impatto psicologico del guadagno immediato e concreto è spesso più forte.
Per valutare il test, vanno tenuti sotto controllo il tasso di acquisto del pacchetto, la velocità con cui i clienti decidono e la loro percezione della convenienza.
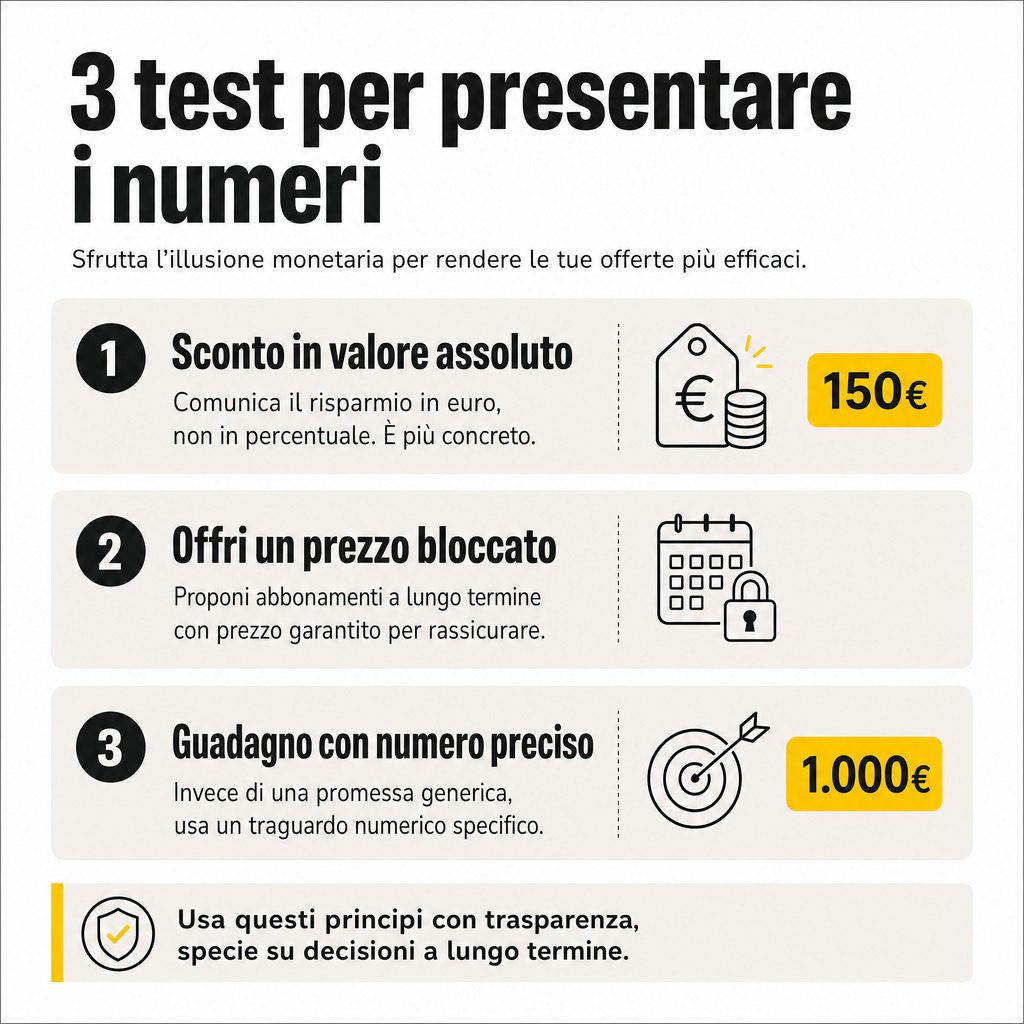
Offri la stabilità del prezzo bloccato contro l’illusione monetaria
In un contesto di inflazione, la stabilità di un prezzo nominale è un vantaggio psicologico potente. Offrire contratti pluriennali a un prezzo fisso può rassicurare i clienti e aumentare la fidelizzazione.
Chi vende servizi in abbonamento, come un software o un contratto di manutenzione, può testare un’offerta biennale o triennale con la promessa di un “prezzo bloccato” per tutta la durata.
Per misurare l’efficacia, si controllano il tasso di adesione ai piani a lungo termine, il tasso di abbandono dei clienti (churn rate) e il valore totale che un cliente genera nel tempo (customer lifetime value).
Inquadra il guadagno con un numero preciso per l’illusione monetaria
Quando si promuove un percorso che porta a un risultato economico, un obiettivo nominale, specifico e credibile è spesso più motivante di una promessa generica.
Un formatore che vende un corso per avviare un’attività, invece di puntare su benefici qualitativi come “crea la tua indipendenza finanziaria”, può testare una comunicazione centrata su un traguardo numerico: “il metodo passo passo per guadagnare i tuoi primi 1.000€ extra”.
Analizzando il tasso di clic sulle inserzioni e il tasso di conversione della landing page si capisce quale delle due promesse genera più iscrizioni.
I limiti dell’illusione monetaria nelle decisioni a lungo termine
Questi principi funzionano bene nel breve termine, ma resta fondamentale essere trasparenti, soprattutto su decisioni a lungo termine come risparmi o mutui. In questi casi, è corretto spiegare la differenza tra valore nominale e reale.
Chi sta facendo test simili sulle proprie landing page e vuole un confronto per capire come migliorare i risultati può scrivere per parlarne.
Takeaways
- L’illusione monetaria porta i clienti a valutare le offerte in base al valore nominale, quello più facile da percepire
- Uno sconto in valore assoluto (es. 150€) è spesso più efficace di una percentuale (15%)
- Il “prezzo bloccato” su contratti a lungo termine rassicura i clienti in periodi di inflazione
- Una promessa di guadagno specifica (es. “il metodo passo passo per guadagnare i tuoi primi 1.000€ extra”) converte meglio di una generica (“crea la tua indipendenza finanziaria”)
- La trasparenza è d’obbligo nelle decisioni finanziarie a lungo termine, dove va spiegata la differenza tra valore nominale e reale
Faqs
Cos’è l’illusione monetaria?
È la tendenza a pensare al denaro in base al suo valore nominale, il numero stampato sulla banconota, ignorando variabili come l’inflazione e il reale potere d’acquisto.
Perché uno sconto in valore assoluto è più efficace di uno in percentuale?
Perché il cervello umano elabora più facilmente un valore concreto e immediato, come “risparmi 150€”, rispetto a un calcolo astratto come “sconto del 15% sul pacchetto da 1.000€”.
In quali casi è utile offrire un prezzo bloccato?
È una strategia efficace per servizi in abbonamento o contratti pluriennali, specialmente in un contesto di inflazione, perché offre al cliente una sensazione di stabilità e sicurezza.
I principi dell’illusione monetaria si possono usare sempre?
Funzionano bene per decisioni d’acquisto a breve termine. Per scelte finanziarie a lungo termine, come mutui o piani di risparmio, è importante essere trasparenti e spiegare la differenza tra valore nominale e valore reale.
